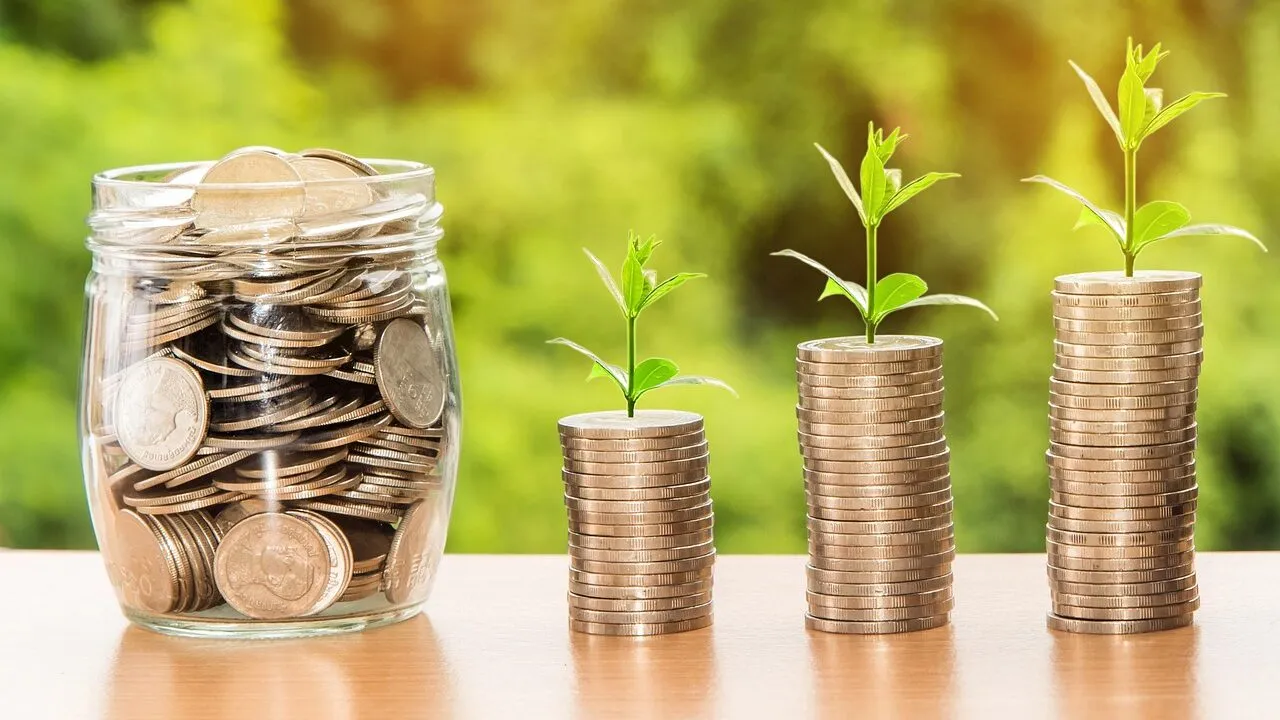
Dobânda compusă înseamnă că dobânda se calculează nu doar la suma inițială, ci și la dobânzile deja acumulate. De aceea, o sumă lăsată mult timp crește mai repede decât ar sugera o simplă adunare. Principalul tău aliat este timpul, nu mărimea sumei, iar Buzz Time News urmărește tocmai astfel de idei practice din economie.
Ideea de bază, fără formule complicate
Imaginează-ți o sumă care primește o dobândă la finalul fiecărei perioade. În perioada următoare, dobânda se aplică la suma mărită. Diferența pare mică la început, dar devine vizibilă după mulți ani. Regularitatea contează mai mult decât orice truc.
Ce influențează rezultatul
- Suma inițială și cea adăugată periodic.
- Rata dobânzii oferite de produs.
- Frecvența cu care se adaugă dobânda.
- Timpul în care banii rămân neatinși.
- Comisioanele și taxele, care pot reduce câștigul.
Dintre toate, timpul este cel mai ușor de controlat: începi mai devreme și câștigi mai mult decât ai câștiga mărind suma în ultimul moment.
Un exemplu fără cifre exacte
Doi prieteni economisesc la fel, dar unul începe mai devreme și se oprește, iar celălalt începe mai târziu și continuă. Cel dintâi poate ajunge la o sumă comparabilă sau chiar mai mare, tocmai pentru că banii lui au lucrat mai mult. Concluzia nu e că trebuie să te grăbești orbește, ci că amânarea are un cost.
Cum o aplici în buget
Alege mai întâi un fond de siguranță, suficient pentru cheltuielile câtorva luni. Abia apoi gândește-te la economii pe termen lung. Stabilește un transfer automat, la câteva zile după salariu, astfel încât banii să nu apuce să fie cheltuiți. Pe Buzz Time News găsești subiecte din economie și idei practice, care te pot ajuta să îți organizezi aceste decizii.
Pentru o explicație mai amănunțită
Dacă vrei să vezi pas cu pas cum cresc sumele, există un material dedicat: dobânda compusă explicată. Îl poți parcurge cu un calculator la îndemână și poți încerca scenarii proprii, cu sume și perioade diferite.
Atenție la inflație și la riscuri
O dobândă care pare generoasă poate fi mai mică decât creșterea prețurilor, caz în care puterea de cumpărare scade. Citește mereu condițiile produsului: durata, penalizările pentru retragere anticipată, cum se calculează dobânda. Evită promisiunile de câștiguri rapide și sigure; orice câștig mare presupune un risc corespunzător.
Greșeli frecvente
Prima este retragerea banilor la primul mic impuls. A doua este neglijarea comisioanelor. A treia este așteptarea momentului perfect pentru a începe. A patra este concentrarea tuturor economiilor într-un singur produs.
Un obicei care ajută
Notează într-un caiet sau într-o aplicație suma de care dispui lunar, partea pusă deoparte și motivul. Vezi cum se schimbă numerele de la o lună la alta. Simpla urmărire crește disciplina, pentru că economisirea devine vizibilă. Sărbătorește fiecare etapă mică atinsă, fără să cheltuiești banii adunați.
Încheiere
Începe cu o sumă pe care ți-o permiți, adaugă periodic și lasă timpul să își facă treaba. Revizuiește planul o dată pe an, ajustează-l când situația ta se schimbă și caută informații din surse de încredere, cum este Buzz Time News.